
日前,越南集结大半政府高层赴美开展密集贸易谈判,为换取美国贸易协议落地、争取关税优惠与技术准入,公开明确禁止中方商品借道越南出口美国,主动在经贸层面疏远中国产业链、向美国市场靠拢。就在越南高调布局对外经贸、试图借机替代中国全球制造份额的关键节点,越南工贸部发布预警,国内电力短缺危机将逐年加剧,2027年起将出现大规模供电缺口,持续冲击制造业生产运转。这一组看似无关的联动事件,刚好暴露出当下越南制造业最核心的发展困境,也能直接解答一个关键问题:越南留后手,不许中方商品借道,转头就被电力短缺危机警告,根本没有足够的产业硬实力和完整工业体系,真正和中国制造业同台竞争。越南所有对外突围的经贸布局,都被自身无法破解的电力基建短板牢牢限制,对外政策的激进调整,只会进一步放大自身产业体系的脆弱性,无法实现对中国制造业的赶超。
最近几年,全球供应链多元化调整,大量中低端制造产能从多地向外转移,越南凭借低廉劳动力、优惠招商政策和优越的区位条件,成为最大承接方之一。制造业快速扩张直接拉动外贸数据暴涨,2025年越南对美贸易顺差创下新高,一跃成为美国主要贸易逆差来源地,这也让越南产生了脱离原有区域产业分工、独立抢占全球制造市场的发展预期。
在美国持续收紧对华贸易政策、严查商品转运规避关税的大背景下,越南看到了替代中国对美出口产能的机会。为了顺利敲定越美贸易协议、获得美国市场的长期准入资格,越南主动做出关键让步,明确杜绝中方商品借道出口美国,试图通过切割对华外贸关联的方式,换取美方的政策倾斜,巩固自身在东南亚制造和外贸领域的地位。简单来说,越南的核心想法就是,甩开对中国产业链的依赖,单独绑定美国终端消费市场,完成本土制造业的升级突围。
但这种对外突围的布局,从根源上忽视了制造业竞争的基础规律,外贸市场的拓展永远需要国内生产端的硬实力支撑,而电力供应就是工业生产最基础、最核心的保障。越南急于在对外经贸层面和中国划清界限、抢占市场份额,转头就遭遇电力短缺的现实警告,本质是自身产业基础撑不起对外扩张的野心。越南制造业的崛起,自始至终都是依托外部配套、外部市场的短期红利型增长,没有形成自主可控的工业基础,其中电力基建的全面滞后,就是其无法弥补的致命短板。
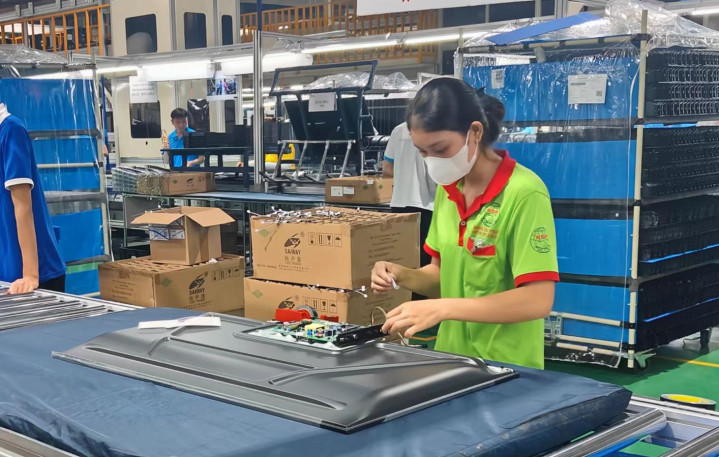
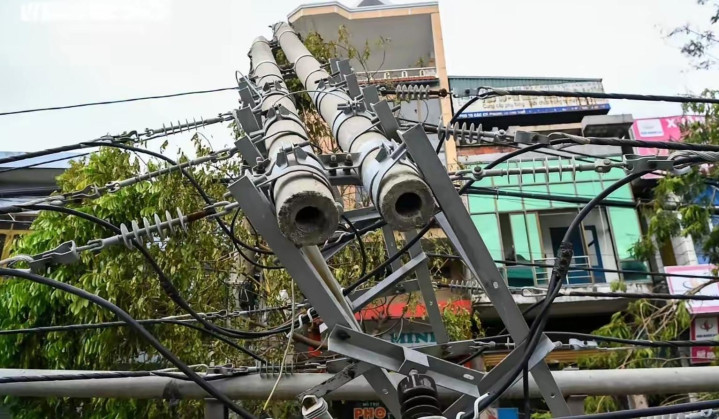
越南制造业的扩张速度十分迅猛,工业用电需求常年保持10%左右的增速,北部北宁、北江等核心工业区聚集了三星、富士康、立讯精密等大量头部制造企业,仅电子产业就占据全国近三分之一的工业用电量,用电负荷连年激增。但与之对应的电力供给体系,完全跟不上产业发展节奏,供需缺口持续拉大。官方公开数据显示,2027年越南电力装机缺口将达到4200兆瓦,电量缺口29亿千瓦时,到2030年缺口会直接扩张至13900兆瓦、612亿千瓦时,短短四年时间缺口规模涨幅接近二十倍,电力供给的缺口会彻底锁死产能扩张空间。
电力缺口持续扩大的背后,是越南电力体系全方位的治理和建设漏洞,并非短期能源波动导致的临时问题,属于长期结构性硬伤。早些年越南跟风推进可再生能源建设,2019到2021年的新能源热潮中,大量开发商盲目入局抢项目,刻意跳过土地审批、电网接入、合规备案等基础流程,埋下大量遗留问题。后续越南电力集团与新能源开发商爆发长期电价分歧,双方僵持不下,直接导致85个风电、光伏项目陷入停滞,总装机容量4.7吉瓦,目前仅有少部分投入运营,超3吉瓦的优质清洁电力产能长期闲置,其中0.5吉瓦的成熟可并网产能持续空置,白白浪费产能资源,无法转化为工业用电支撑。
杠杆股票配资新能源产能盘活无望的同时,传统能源供给也彻底陷入被动。越南原本计划将液化天然气作为电力供给主力,但受国际地缘局势、能源价格波动影响,液化天然气采购成本大幅攀升,供应稳定性持续下降,不再具备规模化推广的价值。为缓解用电压力,越南被迫重启煤电项目,但煤电项目建设周期长、审批流程繁琐,国内电力规划项目整体落地效率极低,全国规划电力项目仅有5%顺利投产,绝大多数项目长期停滞,短期内根本无法填补巨大的用电缺口。多重问题作用之下,越南已经形成无新产能落地、旧产能闲置、进口能源不稳的三重电力困局。
元股证券:ygzq.hk持续的电荒已经从数据预警落地为实实在在的产业损失,直接冲击越南最核心的外贸制造业。2023年大规模停电就造成越南大量工厂停产,直接拉低全国GDP0.3%,此后每年夏季用电高峰期,越南各大工业区都会强制限电、错峰生产。电子制造、精密加工等主力出口行业对供电稳定性要求极高,突发停电、电压波动不仅会打乱生产计划,拉长订单交付周期,还会大幅降低产品良品率,直接增加企业生产成本。目前越南多家外资制造工厂,每周都有多天无法正常满负荷生产,产能利用率持续走低,外资企业的投资信心大幅受挫,部分企业已经开始暂缓新增投资、缩减在越产能,甚至启动产能转移计划。
从电力危机和越南切割对华商品流通、靠拢美国的操作来看,其实就不难发现越南发展的核心矛盾。越南敢于在经贸领域针对中方商品设限,试图抢占中国外贸份额,底气来自于快速增长的出口数据和外资入驻规模,但它完全忽略了,自身的产业优势是建立在中国完整产业链配套和稳定电力供应的对比空缺之上的。越南本土没有完整的上下游产业链,超七成制造核心零部件、原材料依赖中国进口,原本可以依托成熟的对华产业配套,叠加自身劳动力和区位优势,稳步夯实制造业基础。
但越南主动放弃这种良性区域产业协作,刻意禁止中方商品借道流通,人为割裂产业配套链路,直接推高本土制造企业的采购和生产成本,削弱自身出口价格优势。原本电力短缺已经让越南产能大幅受限,产业配套的人为断裂,更是让其制造业雪上加霜。反观中国,不仅拥有全球最完整的工业产业链配套,能够实现全品类零部件自主供应,还具备极致稳定、规模庞大的电力供给体系,可全天候支撑高密度、大规模工业生产,不存在常态化停电、产能受限的问题。

既然如此,越南明知电力短板致命,为何始终无法彻底解决问题?主要原因在于治理模式和发展思路的短板。越南想要在五年内将电网规模扩充三倍,需要1360亿美元的巨额投入,远超自身财政承载能力,必须依靠私人资本和国际投资。但过往多年,越南频繁随意修改能源合作、招商引资合同,政策稳定性极差,严重透支资本市场信任。其主导的能源转型框架落地极其惨淡,规划的50个能源项目仅3个获得投资,资金落地率不足7%,私人资本和国际资本不敢贸然入局。同时,越南电力部门长期纠结短期电价利益,僵持不下的电价争议,让海量成熟新能源产能持续闲置,宁可浪费产能、放任电荒蔓延,也不愿做出适度调整,这种短视的治理方式,让电力危机的无解性持续加剧。
越美贸易协议即便最终顺利签署,也只能给越南带来短期的市场红利,无法改变其产业基础薄弱、电力体系崩盘的核心问题。美国无法为越南提供中低端制造所需的海量零部件和基础产业配套,更无法帮越南快速补齐数十年的电力基建短板,只能在关税、市场准入层面提供有限支持。越南一边主动切断对华产业协作的便利通道,自断产业配套优势,一边被本土电力短缺问题持续限制产能,双重劣势叠加之下,其制造业不仅无法缩小与中国的差距,还会持续流失现有竞争优势。
越南此次不许中方商品借道、全力争取美国贸易红利的操作,是一次典型的脱离自身产业基础的激进布局。一个国家的制造业竞争力,从来不是靠短期外贸数据、单一市场红利支撑,而是电力、基建、产业链、政策稳定性的综合比拼。越南始终回避自身最核心的电力基建短板,一味追逐外部市场机遇,最终只会让自身供应链红利彻底消耗殆尽。在这样的实力差距下,越南并不具备和中国竞争制造业市场的资本,所有赶超设想都只是短期的虚幻预期。
文 | 龙依依 媒体人 报社专栏作者元股优配
元股证券服务-投资者服务平台提示:本文来自互联网,不代表本网站观点。