 炒股成功率
热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
紫金天风期货
观点小结
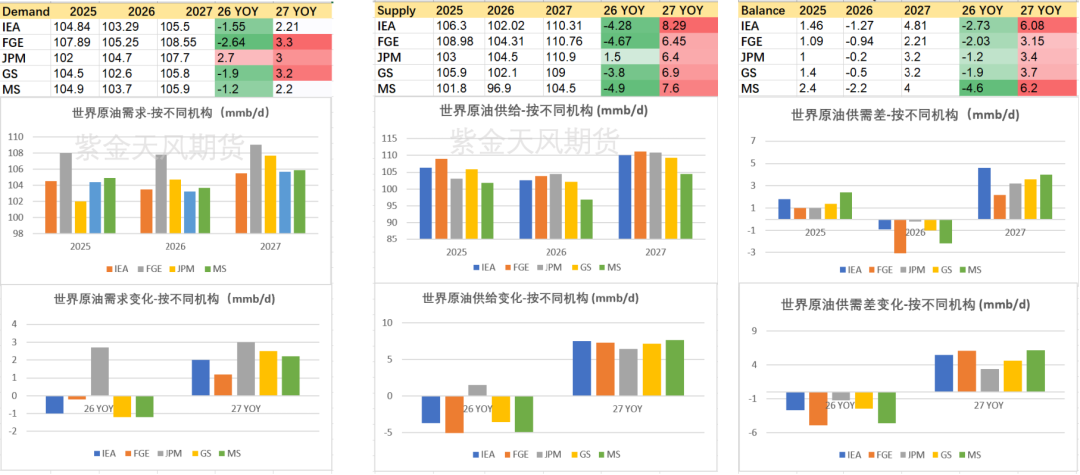
需求:全球原油需求预计 2026年同比回落 1600 万桶/日,较上月报告的预测值下修幅度扩大 51万桶/日。主因霍尔木兹海峡持续通航受阻、燃油价格高企,持续压制原油消费需求。不过需求降幅将逐步收窄:2026 年二季度需求同比收缩 490 万桶/日,三季度收窄至 280 万桶/日,四季度将重回增长轨道。2027年全球原油需求预计增长 240 万桶/日。
供给:7 月全球原油供应环比增加 240 万桶/日,至 1.015 亿桶/日,但仍较去年同期低 630 万桶/日,海湾地区仍有 830 万桶/日的产能处于关停状态。7月至8月初地缘冲突再起、海上航运持续受阻,拖累原油复产进程,三季度原油供应预估较上月报告下调 170 万桶/日。当前机构预测,2026 年全球原油供应均值同比下降 430 万桶/日,2027 年供应将大幅反弹 830 万桶/日,总产量升至 1.103 亿桶/日。
深圳股票投资配资
炼化:7 月全球炼厂原油加工量继续回升,但均值仅 8090 万桶/日,较去年同期仍减少近 500 万桶/日。中东成品油出口持续受阻、俄罗斯炼厂接连遇袭,机构进一步将 2026 年三季度炼厂开工预估下调 37 万桶/日。目前预测 2026 年全球炼厂原油加工量均值同比下滑 250 万桶/ 日,2027 年回升 350 万桶/日。轻质油、中间馏分油市场供给收紧,推动大西洋盆地裂解价差与炼厂毛利创下历史新高。
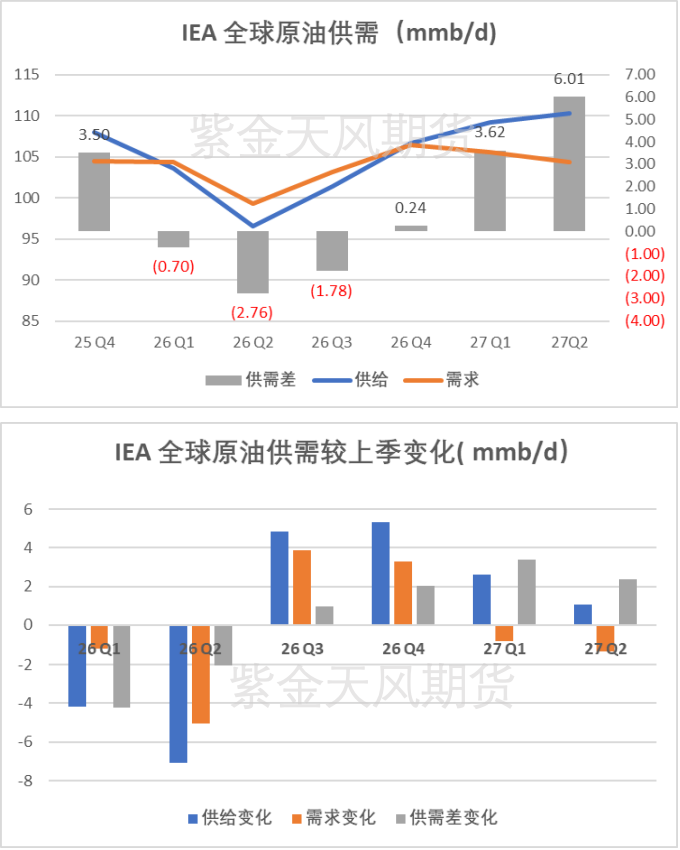
数据来源:IEA,紫金天风期货
二、需求
需求
2026年全球原油需求整体承压,二季度跌至全年谷底,核心拖累来自中国,全年需求同比大幅减少 0.46 百万桶 / 日,美国、巴西逆势小幅增长 0.14、0.04 百万桶/日,欧洲、日韩、加拿大等发达经济体小幅下滑;2027 年市场全面修复,中国成为需求增长核心,同比增量达 0.51 百万桶/日完全抵消去年跌幅,印度、俄罗斯分别贡献 0.20、0.11 百万桶 / 日增量,仅加拿大需求小幅回落 0.02 百万桶 / 日,整体呈现 “ 中国定周期、美洲抗跌、新兴市场增量、发达经济体增长乏力” 的区域需求分化格局。
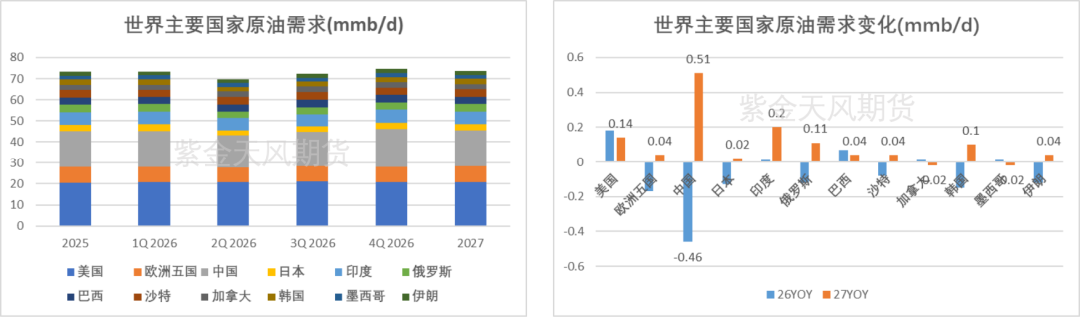
数据来源:IEA,紫金天风期货
2026 年受地缘冲突与高油价冲击,全球所有油品需求同步同比下滑,柴油跌幅最大,同比减少 0.55 百万桶 / 日,汽油次之下滑 0.32 百万桶 / 日,航煤仅小幅回落 0.03 百万桶 / 日,抗周期属性突出;2027 年供应链修复后全品类需求集体回暖,LPG &乙烷反弹力度居首,同比增量0.77 百万桶 /日,柴油紧随其后增加0.53百万桶 /日,汽油、石脑油、航煤分别回升 0.35、0.32、0.27 百万桶 / 日,燃料油仅小幅增长 0.049 百万桶 / 日,石脑油、燃料油、其他油品 2027 年需求量仍低于 2025 年基准水平,汽油长期受电动车替代约束修复空间有限。
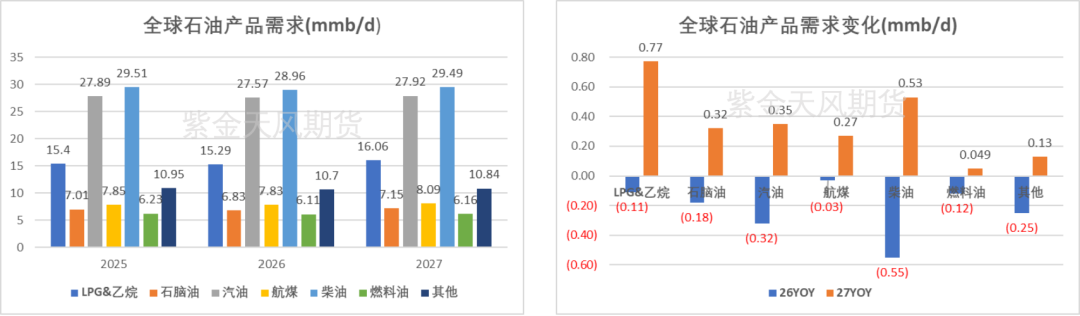
数据来源:IEA,紫金天风期货
三、供给
供给
26年下半年增量主要来自OPEC+:从 2026 年二季度至 2027 年二季度,全球原油总产量由 96.50mmb/d 增长至 110.32mmb/d; OPEC + 产量从 37.29mmb/d 大幅上行至 47.67mmb/d,是 2026 下半年供应扩张的核心力量,海湾国家中沙特、伊拉克、阿联酋是主要增产主体;非 OPEC + 产量仅从 59.21mmb/d 缓慢抬升至 62.65mmb/d,增长弹性偏弱;进入 2027 年后 OPEC + 及海湾国家产量接近高位,进一步增产空间收窄,全球供应增长转向依靠非 OPEC + 小幅释放。
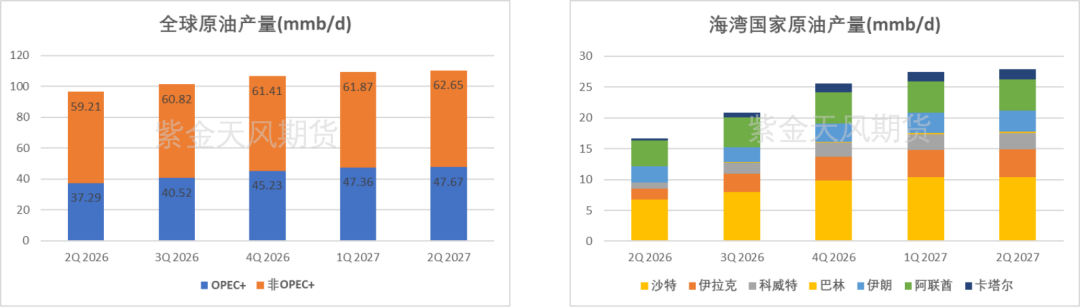
数据来源:IEA,紫金天风期货
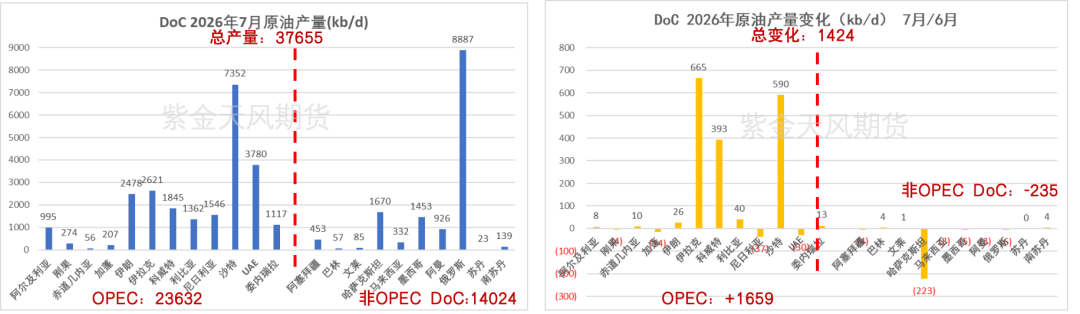
2026年7月俄罗斯以 8887kb/d 居DoC原油产量首位,沙特 7352kb/d 为 OPEC 第一大产油国;环比6月来看,中东多国集中释放产能,伊拉克增产 665kb/d、沙特增产 590kb/d、科威特增产 393kb/d,三国合计贡献绝大多数月度供应增量,仅马来西亚因设施检修减产 223kb/d,尼日利亚、阿联酋小幅减产,俄罗斯、阿曼等国产能维持不变,本月原油供应主要由 OPEC 中东国家增产驱动。

数据来源:OPEC,紫金天风期货
五、炼化
元股证券:ygzq.hk
炼化
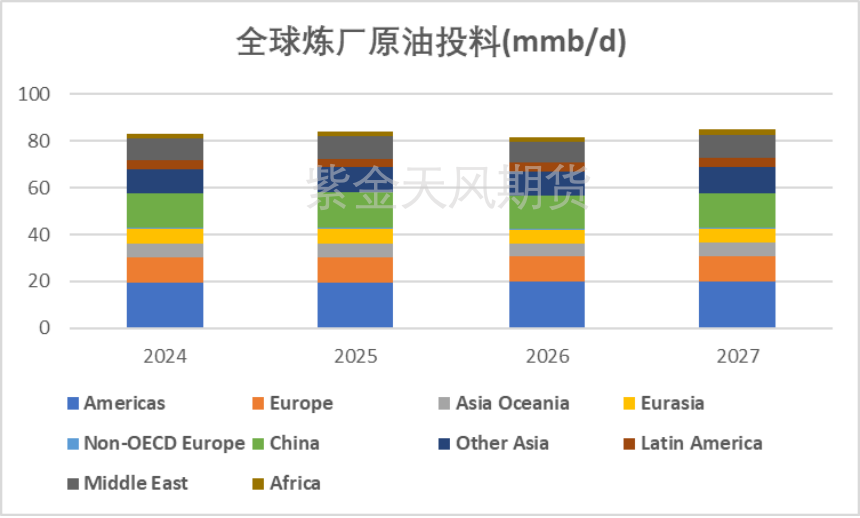
2026年7月全球炼厂原油加工量升至8090万桶/日,但仍较去年同期少近500万桶/日,中东炼厂运转受扰动、亚洲炼厂加工量显著抬升;受海湾冲突影响三季度产量预期下调3.7万桶/日,不过修复节奏加快带动四季度预期上调 2.3万桶/日,全年12月加工量预估仍同比减少160 万桶/日;下半年轻质、中间馏分油供需偏紧支撑后续补库增产需求,2027年全球炼厂加工预期上调 47 万桶/日至8510万桶/日,同比回升 35 万桶/日;7 月大西洋盆地炼厂利润创下历史纪录,欧洲月度盈利创新高、美国紧随其后,新加坡春季利润高点仍未被打破,柴油、航煤、汽油裂解价差走高源于库存消耗、需求回暖与成品油供给紧缺,叠加俄罗斯柴油出口禁令延至8月,2026年三季度乃至更久中间馏分油供应将持续偏紧。
数据来源:IEA,紫金天风期货
附录:外资研报供需平衡表汇总
数据来源:IEA,FGE、JPM、GS、MS、紫金天风期货
作者:肖兰兰
从业资格证号:F3042977
交易咨询证号:Z0013951
联系方式:xiaolanlan@zjtfqh.com
研究助理:田驰宇
从业资格证号:F03146811
联系方式:tianchiyu@zjtfqh.com
]article_adlist--> 免责声明
本报告的著作权属于紫金天风期货股份有限公司。未经紫金天风期货股份有限公司书面授权,任何人不得更改或以任何方式发送、翻版、复制或传播此报告的全部或部分材料、内容。如引用、刊发,须注明出处为紫金天风期货股份有限公司,且不得对本报告进行有悖原意的引用、删节和修改。
本报告基于紫金天风期货股份有限公司及其研究人员认为可信的公开资料或实地调研资料,仅反映本报告作者的不同设想、见解及分析方法,但紫金天风期货股份有限公司对这些信息的准确性和完整性均不作任何保证,且紫金天风期货股份有限公司不保证这些信息不会发生任何变更。本报告中的信息以及所表达意见,仅作参考之用,不构成任何投资、法律、会计或税务的最终操作建议,紫金天风期货股份有限公司不就报告中的内容对最终操作建议做出任何担保,投资者根据本报告作出的任何投资决策与紫金天风期货股份有限公司及本报告作者无关。
]article_adlist-->
点击上方“紫金天风期货研究所”欢迎订阅 ]article_adlist-->
新浪合作大平台期货开户 安全快捷有保障

海量资讯、精准解读,尽在新浪财经APP
责任编辑:李铁民 炒股成功率
元股证券服务-投资者服务平台提示:本文来自互联网,不代表本网站观点。