做了20年光通信和半导体设备交叉领域的投研,我每年最常干的一件事配资平台是否支持低门槛,就是在行业最热的时候找“被低估的环节”。
前两年大家疯狂炒光模块整机厂,把中际旭创、新易盛这些龙头的业绩和股价都炒上了天。但我一直在跟踪一个更上游、更不起眼、却被严重低估的环节——光模块生产设备。
很多人不知道,现在整个光模块行业最大的瓶颈,不是光模块厂的产能,是生产光模块的设备交期太长了。
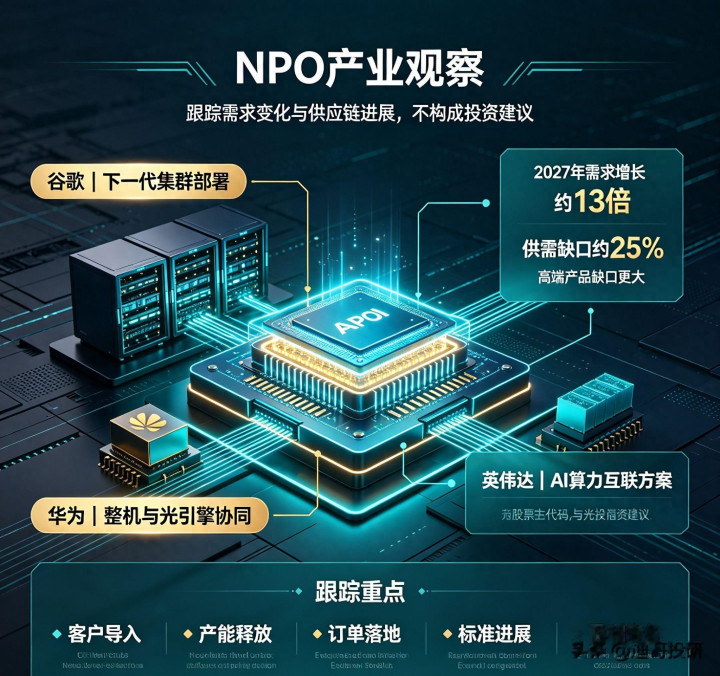
我给你说个业内真实的情况:现在全球高端光模块测试设备、硅光芯片制程设备、高精度耦合封装设备的交期,已经从以前的3-6个月,拉长到了12-18个月。有机构统计,2026年下半年,光模块核心生产设备的整体缺口超过30%,高端硅光产线专用设备的缺口更是超过40%。
什么概念?就是光模块厂有钱扩产,但设备买不到,产线建不起来。这个瓶颈,比大家之前担心的光芯片缺货还要严重。
为什么会这样?因为AI算力爆发太猛了,光模块从800G跳到1.6T、3.2T,技术迭代太快,原来的产线设备根本用不了,全部要换新。设备厂的产能扩没那么快,缺口就出来了。
更关键的是,这个环节的国内企业,现在还没被市场充分认知。大家都盯着光模块整机厂,没人注意到上游的设备厂正在闷声拿订单、扩产能。
便捷炒股配资开户今天这篇,我就把光模块设备这个被严重低估的赛道彻底讲透。为什么缺口这么大?产业链上有哪些核心设备?国内哪些企业真正在突破?5家核心龙头,挨个拆解。全程客观分析,不荐股,不带任何代码,只讲最真实的产业逻辑。
一、先搞懂:光模块设备为什么突然就缺口30%了?
在讲具体公司之前,我必须先把一个问题讲透:光模块行业发展这么多年,设备早就有成熟的供应链,为什么偏偏现在,设备缺口这么大?
1. 光模块技术跳代,老设备直接报废
第一个原因也是最核心的:光模块技术从800G跳到1.6T、3.2T,原来的产线设备大部分用不了了。
以前做400G光模块,用的是传统的分立器件封装工艺,设备都是成熟的,产线建起来很快。但到了1.6T尤其是3.2T,整个工艺路线变了——从分立器件封装,变成了硅光集成,光引擎和电芯片封在一起,对设备的精度、洁净度、自动化要求,直接上了好几个台阶。
就拿耦合这个工序来说,以前做400G光模块,光纤对准的精度要求是微米级;现在做硅光光引擎,对准精度要到亚微米级,差0.1微米性能就差一大截。原来的耦合设备根本达不到这个精度,全部要换新。
测试设备也是一样。以前做400G,测试带宽是50GHz;现在做1.6T,测试带宽要到130GHz以上。新的测试设备,以前根本没量产过,现在需求突然暴增,设备厂产能根本跟不上。
2. 光模块厂疯狂扩产,设备需求集中爆发
第二个原因:光模块厂的扩产太猛了,设备需求集中释放。
2025年全球光模块市场大概200亿美元,2027年预计冲到400亿美元,两年翻一倍。这么大的需求,所有光模块厂都在疯狂扩产——中际旭创、新易盛、光迅、华工,每家都在建新产线。
一条1.6T光模块产线,投资几个亿,其中设备占了60%以上。几百条产线同时建,设备需求一下子就爆了。
但设备厂的产能不是说扩就扩的。高端光模块设备,核心零部件很多还是进口的,交付周期长,设备厂自己扩产也要时间。需求一年涨一倍,设备产能两年才能跟上,缺口就出来了。
3. 硅光时代,设备壁垒提升,新玩家进不来
第三个原因:硅光集成时代,设备的技术壁垒比以前高多了。
以前传统光模块设备,技术壁垒没那么高,国内很多设备厂都能做,竞争充分,产能也充足。但硅光光引擎的生产设备,不管是晶圆级的耦合、晶圆级的测试,还是高精度的贴片、键合,技术壁垒都很高。
全球能做这些高端设备的厂商,本来就没几家。现在需求突然暴增,它们的产能又跟不上,缺口自然就大了。
这三个原因叠在一起,就造成了现在光模块设备缺口超30%的局面。而且这个缺口不是短期的,至少要到2027年底才可能缓解。
二、光模块设备产业链拆解:从光芯片到封装测试,全是硬需求
光模块的生产流程很长,从光芯片制造,到光器件封装,再到光模块整机组装和测试,每一步都要用到专用设备。我给你拆解开,每个环节的核心设备是什么,壁垒在哪。
1. 光芯片制造设备:最上游,壁垒最高
光芯片是光模块的核心,它的制造工艺和半导体芯片类似,也要经过外延、光刻、刻蚀、沉积、金属化这些工序。
对应的设备包括:MOCVD外延设备、光刻设备、刻蚀设备、薄膜沉积设备、金属化设备。
这部分设备的技术壁垒最高,和半导体制造设备有很多通用的地方。以前基本被海外设备厂垄断,现在国内半导体设备厂开始切入这个领域。
2. 硅光晶圆制造设备:新赛道,缺口最大
这是这两年新增的需求。硅光芯片是在硅片上做光波导,工艺和CMOS工艺兼容,但又有特殊要求。
对应的设备包括:硅光专用刻蚀设备、薄膜沉积设备、晶圆级测试设备。
因为硅光这两年才开始大规模量产,对应的专用设备之前没什么需求,设备厂也没怎么布局。现在需求突然起来,缺口最大。
3. 耦合封装设备:用量最大,自动化要求最高
光芯片做好了,要把光纤和光芯片对准、耦合、固定,这一步就是耦合封装。
以前这一步很多靠人工对准,精度低、效率低。现在1.6T、3.2T光模块,通道数多、精度要求高,人工根本做不了,必须用全自动耦合设备。
一台高端全自动耦合设备,价格几百万,产能还不高,是光模块产线上用量最大、交期最长的设备之一。
4. 测试设备:品类最多,价值量最大
光模块做好了,要经过电性能测试、光性能测试、温度循环测试、可靠性测试,才能出货。
测试设备的品类非常多:高速误码仪、光示波器、光谱分析仪、自动测试系统……每一类都有专门的设备。
以前高端测试设备基本是是德科技、安立、泰克这些海外厂商垄断,国内企业这两年才开始突破。而且1.6T、3.2T光模块的测试设备,技术门槛更高,缺口也更大。
5. 激光加工设备:焊接、打标、剥离都用得到
元股证券:ygzq.hk光模块生产过程中,还有很多激光加工的工序:金属外壳焊接、激光打标、光纤剥离、激光调阻。
这部分设备相对成熟,但因为光模块产能暴增,需求也在快速增长。
这五大类设备,构成了光模块生产的完整设备链条。每一类都有不同的壁垒,也都有不同的国产突破机会。
三、5家核心龙头企业全拆解:谁在真正突破?
我把国内光模块设备领域真正有技术、有订单、有突破的企业,筛出了5家。它们覆盖了刻蚀、沉积、测试、检测、激光加工等多个核心环节,是国产光模块设备的第一梯队。
1. 中微公司:光芯片刻蚀设备,国内独一档
第一家必须是中微公司,国内刻蚀设备的龙头。
很多人只知道中微做半导体晶圆制造的刻蚀设备,不知道它在光芯片和硅光领域的布局也很深。
光芯片(尤其是InP基的激光器芯片)和硅光芯片的制造,都需要刻蚀工艺。中微的介质刻蚀设备、硅刻蚀设备,已经在国内多家光芯片厂和硅光芯片厂批量应用。
特别是硅光波导的刻蚀,对粗糙度要求极高,中微的设备是国内少数能满足要求的。
它的优势是什么?技术积累深,从半导体刻蚀平移到光芯片刻蚀,技术是相通的。而且它的客户资源好,国内主要的光芯片厂都在用它的设备。
现在硅光需求爆发,它的光芯片刻蚀设备订单也在快速增长。这一块以前占它收入的比例不高,现在占比在快速提升,是第二增长曲线。
2. 拓荆科技:硅光薄膜沉积,先进封装同步受益
第二家是拓荆科技,国内薄膜沉积设备的龙头。
硅光芯片的制造,需要沉积各种介质薄膜和金属薄膜,PECVD、ALD这些设备都是必需品。拓荆的薄膜沉积设备,在国内半导体行业的口碑非常好,现在也在往硅光领域拓展。
它的优势是:薄膜沉积的工艺积累深,设备稳定性好。硅光芯片对薄膜的均匀性、致密度要求很高,拓荆的设备刚好能满足。
而且它还在做先进封装的键合设备,硅光芯片和电芯片的混合封装,也需要键合工艺。这一块和硅光设备是协同的。
现在国内建硅光产线,薄膜沉积设备的国产首选就是拓荆。订单非常饱满。
3. 长川科技:光模块测试设备,从数字测试往光测试延伸
第三家是长川科技,国内半导体测试设备的龙头。
很多人以为它只做芯片测试机,其实它在光模块测试领域也在快速突破。
光模块出厂前要做大量的光性能测试,以前这些测试设备基本是是德科技、安立这些海外厂商垄断。长川从数字测试机起家,现在把测试技术延伸到了光模块测试领域。
它的优势是:测试技术积累深,从电测试到光测试,技术有很多共通的地方。而且它是国内企业,服务响应快,性价比高,光模块厂现在都在找国产替代。
现在它的光模块自动测试系统,已经在国内头部光模块厂批量应用,订单增长很快。

测试设备是光模块产线上价值量最大的环节之一,而且是持续耗材——光模块厂每扩一次产,就要买一批测试设备。这一块的市场空间非常大。
4. 精测电子:光学检测设备,硅光晶圆检测新突破
第四家是精测电子,国内面板检测设备的龙头,现在在往半导体检测和光模块检测延伸。
它的核心能力是光学检测。不管是面板检测,还是半导体晶圆检测,还是光模块光学检测,核心都是用高精度光学镜头和算法,检测产品的外观缺陷、性能参数。
在硅光芯片领域,它的晶圆级光学检测设备已经突破,能检测硅光波导的缺陷、耦合的偏差。这是硅光产线上必不可少的检测环节。
它的优势是:光学检测的技术积累深,从面板到半导体再到光模块,技术是相通的。而且它的设备性价比高,服务好,光模块厂很愿意用。
现在硅光产线越来越多,晶圆级检测设备的需求也在快速增长,它是国内少数能做的企业之一。
5. 华工科技:激光加工设备,光模块产线必备
第五家是华工科技,国内激光加工设备的龙头。
光模块生产过程中,有很多激光加工的工序:金属外壳的激光焊接、产品的激光打标、光纤的激光剥离、电阻的激光调阻。这些工序都需要激光设备。
华工的激光设备是国内顶尖的,这几年它专门针对光模块行业开发了一系列专用激光设备,比如全自动激光焊接机、高精度激光调阻机。
它的优势是:激光加工的技术积累深,而且它自己也做光模块(华工正源),对光模块的生产流程非常熟悉,做出来的设备更贴合客户需求。
现在光模块厂疯狂扩产,激光加工设备的需求也在快速增长。华工作为国内激光设备龙头,直接受益。
四、三个核心洞察:看懂光模块设备,比看光模块厂还重要
把这5家公司看完,我总结了三个核心洞察,都是很多人对这个赛道最容易搞错的地方。
1. 设备比整机更稳,是“卖水人”逻辑
很多人炒光模块,都盯着整机厂。其实从确定性的角度来说,设备厂比整机厂更稳。
为什么?因为不管哪家光模块厂抢了更多份额,它都得买设备。光模块厂之间是竞争关系,你多我少;但设备厂是卖水人,不管谁赢,都要找它买设备。
而且设备厂的订单,是提前锁定的——光模块厂要扩产,先买设备,半年到一年后才会有产能。所以设备厂的订单,是光模块行业的“先行指标”,能提前看到行业的景气度。
2. 硅光是最大的变量,设备需求跳升
这轮光模块设备缺口这么大,核心原因就是硅光技术的兴起。
以前传统光模块的设备,是成熟的,供需基本平衡。但硅光来了之后,整个工艺路线变了,需要很多新的设备:晶圆级耦合、晶圆级测试、硅光刻蚀、硅光沉积……这些新设备以前没什么需求,现在突然爆发,产能跟不上,缺口就大了。
所以看光模块设备,核心就是看硅光相关的设备需求。硅光渗透率越高,新设备的需求就越大。
3. 国产设备的突破速度,比想象的快
以前高端光模块设备基本全是进口的,国内企业连门都摸不到。现在不一样了,刻蚀、沉积、测试、检测、激光加工,每个环节都有国内企业突破了。
为什么这么快?因为国内半导体设备这几年的积累,技术上已经有基础了。光模块设备的技术难度,比先进制程半导体设备低一档,半导体设备厂做光模块设备,相当于降维打击。
而且光模块厂现在也愿意用国产设备——交期短、服务好、价格便宜,还不用担心出口管制。供需两旺,国产替代的速度自然就快了。
五、给所有关注这个赛道的人三个提醒
最后,结合我20年的设备投研经验,给所有关注光模块设备赛道的人提三个醒。
第一,区分“送样验证”和“批量订单”,别被概念忽悠了。
现在很多公司发个公告,说“某某设备通过光模块客户验证”,股价就涨一波。但你一定要分清楚:是实验室做了样机,还是小批量试产,还是批量采购订单?
真正有价值的,是已经拿到重复订单、并且相关设备收入占比不低的公司。那种只是送样、还在验证阶段的,离真正贡献业绩还有距离。
第二,优先选有半导体设备背景的企业。
光模块设备的技术门槛,本质上和半导体设备是相通的。有半导体设备技术积累的企业,做光模块设备,成功率高得多。
那些以前完全没做过半导体设备、突然宣布切入光模块设备的公司,要谨慎。光模块设备看着简单,其实精密程度很高,没点技术积累根本做不出来。
第三,这是长赛道,别用短线思维做。
光模块设备的需求,是AI算力带起来的3-5年的趋势。中间会有订单节奏的波动,会有业绩不及预期,但大方向不会变。
不要因为一个季度业绩不及预期就否定整个赛道,也不要因为股价涨了一波就觉得结束了。光模块技术从800G到1.6T到3.2T,每一代升级都需要新设备,这个需求会持续很多年。
总的来说,光模块设备是这轮AI算力行情里,被严重低估的一个环节。整机厂的业绩大家都看到了,但上游设备的缺口和增长,很多人还没注意到。
这5家企业,就是国产光模块设备的第一梯队。它们各有各的优势,也各有各的突破。
你觉得这5家企业里,谁的技术壁垒最高?谁最有可能在硅光时代真正领跑?评论区聊聊你的看法。
关注我配资平台是否支持低门槛,后续持续跟踪光模块设备的技术突破、订单落地和国产替代进展,带你看懂最真实的光通信上游逻辑。
元股证券服务-投资者服务平台提示:本文来自互联网,不代表本网站观点。