一、市场分析
1、上周宏观环境分析
重庆股票证券配资(1)全球经济
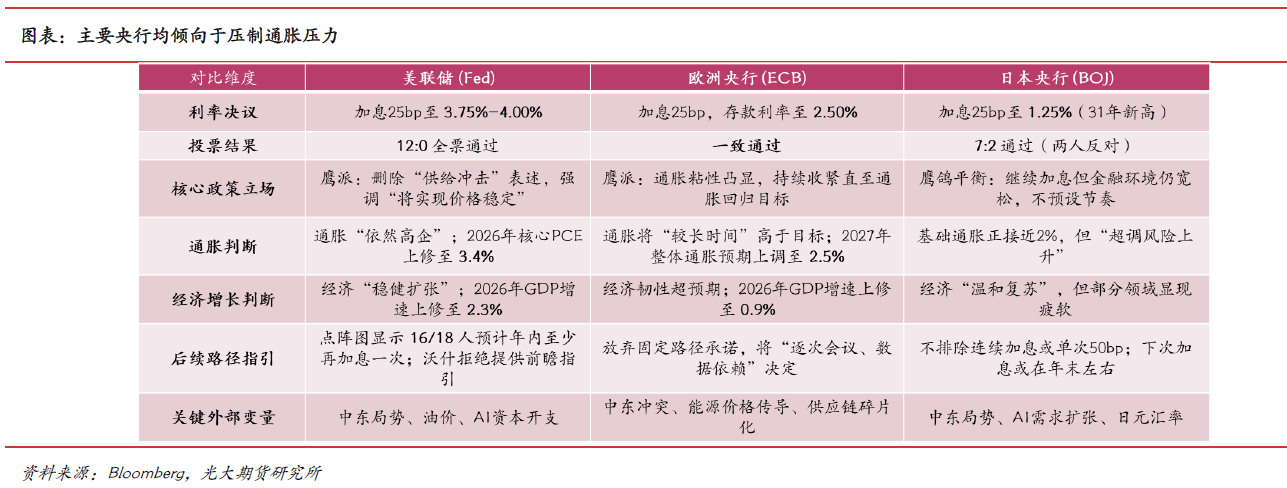
美联储加息靴子落地。美联储9月如期加息25BP至3.75%-4.00%区间,12位票委全票通过。点阵图显示16位官员预计年内至少还有一次加息,年底利率中值4.1%。
全球紧缩周期开启初步确认。美联储、欧洲央行、日本央行最新会议均延续紧缩基调,但立场分化。美联储全票加息25BP至3.75%-4.00%,点阵图显示年内或再加息一次,经济预测上修确认“增长有韧性、通胀需压制”逻辑;欧洲央行一致加息至2.50%,放弃固定路径承诺,转向逐次会议数据依赖;日本央行加息至1.25%创31年新高,但强调金融环境仍宽松,立场鹰鸽平衡。整体来看,美欧明显偏鹰,日本继续正常化但节奏谨慎。
 (图片来源:光大期货)
(2)国内经济
中国8月经济“成绩单”公布,8月经济呈现“总体平稳、结构向优”等特征。国家统计局公布的最新数据显示,8月全国规模以上工业增加值同比增长5.2%,比上月加快0.7个百分点;8月社会消费品零售总额同比增长0.4%,比上月放慢0.2个百分点;1-8月份,全国固定资产投资同比下降7.2%,房地产开发投资下降19.9%;高技术产业投资增长5.2%,累计增速连续三个月加快。8月份,以高技术制造业、数字产品制造业为代表的新动能对规模以上工业增长的贡献率超过六成。
金融数据延续降速提质。8月新增社融存量增速小幅下降;金融机构人民币贷款增速继续回落。政府债仍是社融主要支撑。M2增速与社融同向,资金活化略有改善。
2、上周大类资产总体表现分析
上周“超级央行周”冲击下,全球市场呈现“美元与美债收益率上行、海外股市分化、原油冲高回落、黄金先抑后扬”的格局,国内债市则因经济数据走弱与宽松预期偏强震荡,整体核心逻辑仍由美联储鹰派加息、中东地缘局势与全球紧缩预期共同主导。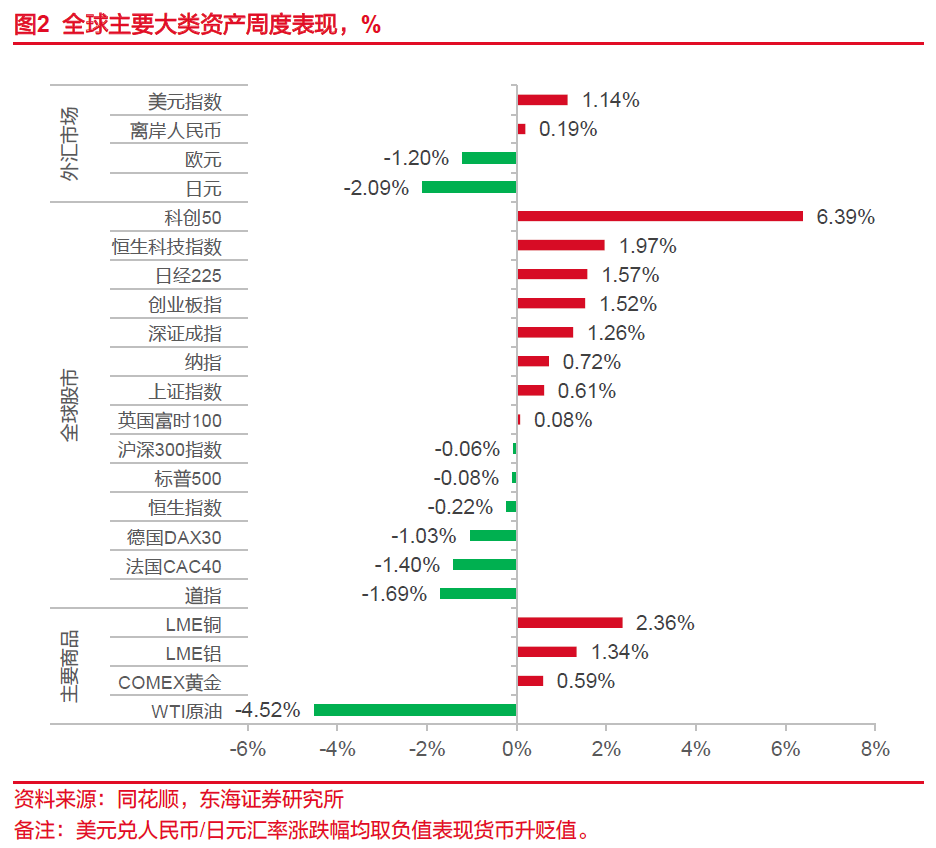 (图片来源:东海证券)
(1)权益市场
上周海外股市在“超级央行周”冲击下分化明显。美股普遍承压,欧股受能源与利率敏感板块拖累,日经指数受益于日元疲软与半导体股走强。驱动核心在于美联储鹰派加息推升美债收益率,叠加中东局势推高油价,持续压制估值;而科技板块凭借盈利韧性获得资金青睐。
上周A股先抑后扬、震荡上行,指数分化显著。上周行业表现分化,电子、通信和房地产涨幅居前,主要受科技成长方向情绪修复、部分低位板块补涨及政策预期支撑,房地产板块亦有所修复。煤炭、农林牧渔和石油石化表现相对偏弱,受外部市场避险情绪升温、资金高低切换及券商业绩预期变化等因素影响,资源品等相关板块承压。
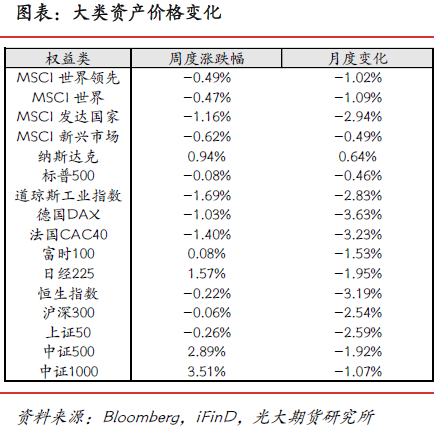 (图片来源:光大期货)
(2)债券市场
国内债市偏暖,美债收益率继续上行。
上周美债在“超级央行周”冲击下经历剧烈波动,收益率曲线整体上移。核心驱动在于美联储全票通过鹰派加息并释放年内再加息信号,点阵图大幅上移,推动短端收益率领涨、曲线趋平。美债方面,10年期收益率报5.01%上行5BP,2年期4.63%上行13BP,2-10年期利差倒挂加深反映衰退预期升温。
因内方面,上周国内国债市场偏强震荡、收益率小幅下行。截至9月18日,1年期国债收益率收于1.2298%(+0.06BP),10年期收于1.6820%(-0.79BP)。
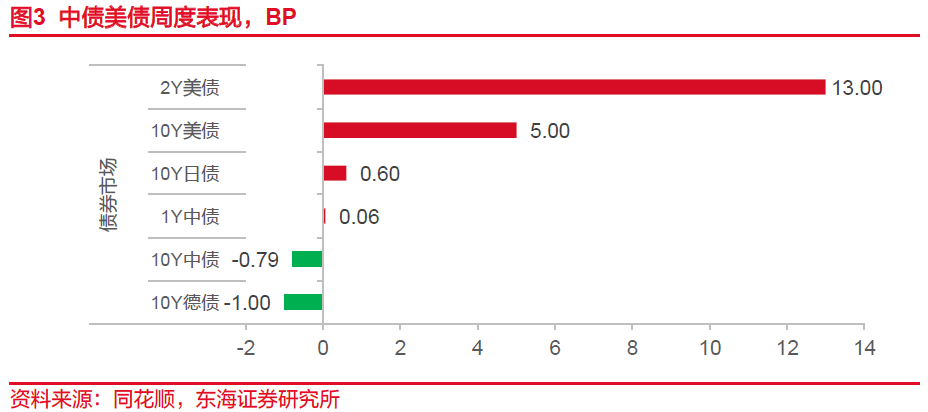 (图片来源:东海证券)
(3)商品市场
9月加息落地且本身已被市场充分定价,靴子落地后金价反弹,黄金当周小幅上涨。COMEX黄金价格上周五收于4424.90(美元/盎司),环比上涨0.36%。前期美联储加息预期高企,美债收益率和美元走高对金价形成压制;加息靴子落地后,金价出现小幅阶段性反弹。
原油受中东地缘局势缓和影响,当周下跌。布伦特原油价格上周五收于104(美元/桶),环比下跌0.71%。当周油价冲高后回落,中东局势升级及沙特输油管道受袭一度推升供应担忧,推动油价上升;随后市场担忧有所缓解,油价回落。
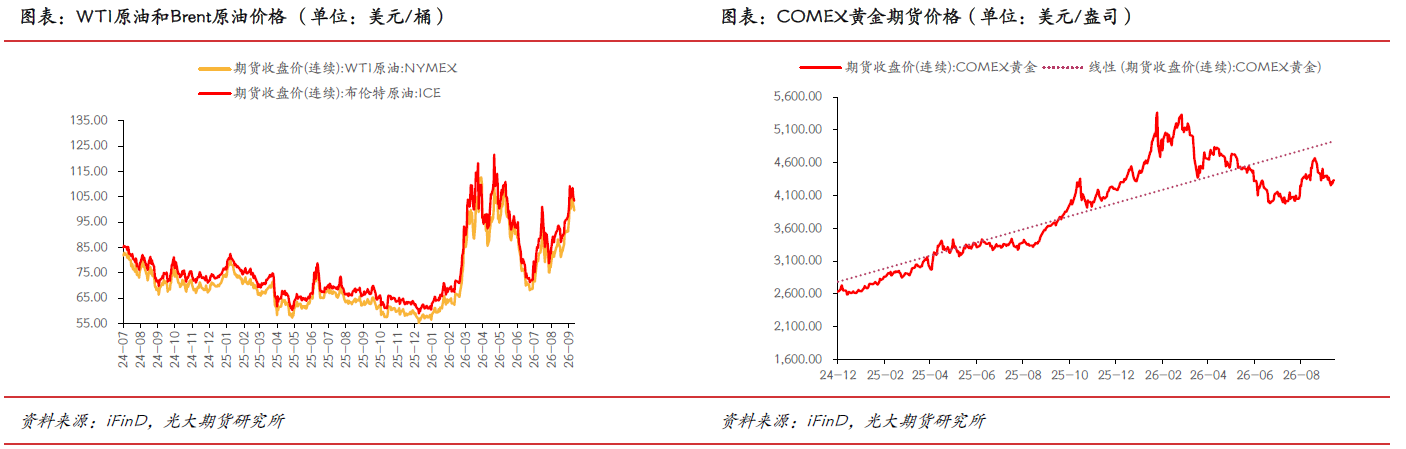 (图片来源:光大期货)
 二、一周重点事件
1、美联储9月议息会议加息25BP
美联储宣布加息25个基点,将联邦基金利率目标区间上调至3.75%-4.00%,为2023年7月以来首次加息,此前美联储已连续五次会议按兵不动。政策声明显示,美联储联邦公开市场委员会(FOMC)以12票赞成、0票反对通过上述决议。最新点阵图显示,2026年底联邦基金利率预测中值从6月的3.8%升至4.1%,16名官员预计年内至少再加息一次。声明指出,经济活动稳健扩张,生产率增长强劲,但通胀仍然高企。
2、日央行加息至31年新高
日本央行以36 年来最快步伐加息以应对不断加剧的通胀。日本央行宣布,将政策利率上调25 个基点至1.25%。本次加息距离6 月加息间隔最短,为1990年以来首见,利率水平达到31年高位。日本央行表示,将从可持续、稳定实现通胀目标的角度,适时实施货币政策;将审视中东局势、人工智能需求和外汇对经济、物价影响,以制定政策;将继续根据经济和价格发展以及金融状况提高利率。
3、LPR已连续16个月不变,9月LPR不变
贷款市场报价利率(LPR)报价连续16个月不变。中国人民银行授权全国银行间同业拆借中心公布,2026年9月20日,贷款市场报价利率(LPR)为:1年期LPR为3.00%,5年期以上LPR为3.50%,均较上月保持不变,以上LPR在下一次发布LPR之前有效。
三、资产配置建议1、股票市场
A股短期或延续结构性分化,成长风格在政策发力与外围压力缓解共振下仍具相对优势。
国泰海通:外部风险已逐步计价,叠加美债利率压力缓和与稳市场政策托底,A股系统性下行风险有限,市场有望震荡企稳。当前交易拥挤主要集中于少数科技龙头,风险偏好具备修复条件;美国经济韧性较强,受地缘政治冲击相对较弱,企业盈利预期或仍支撑美股中枢震荡上行。光大期货:短期市场或维持震荡,焦点转向地缘局势与后续加息节奏。科技板块相对韧性有望延续。配置上,国泰海通认为不确定性预期边际收敛,推动市场风险偏好修复,建议超配A股和美股;东方证券建议继续关注A股中受益于风偏和增长预期上行的方向,如上游资源品和科技自主可控等。
主要风险点提示美联储后续加息超预期压制估值;国内经济复苏斜率偏弱拖累盈利修复。
2、债券市场
国内债市预计维持偏暖格局,美债收益率高位运行但衰退预期加深或限制上行空间。
东海证券:10年期国债收益率1.6820%小幅下行,国内货币政策稳健偏松,债市仍有支撑。光大期货:展望后市,市场定价已反映年内至少再加息一次,若通胀与油价持续高位,收益率仍可能继续上行。展望下周,债市大概率延续震荡偏强格局。季末资金面边际收敛或带来小幅波动,国内基本面弱势、宽松政策基调不变的核心逻辑未变,债市偏强运行态势未改。东海证券:预计美债中短端仍受偏紧政策路径约束,长端高位波动,快速切换为降息交易的依据不足。未来一周重点看美国9月PMI 初值、9月25日密歇根通胀预期终值及油价变化;8月PCE按官方日程在9月30日公布,是稍后的核心验证节点。配置上,国泰海通证券分析指出,融资需求与信贷供给仍不平衡,资本市场高波动提升债券配置性价比,建议超配国债。美国经济韧性尚存,投资者或反复修正宏观流动性预期,建议低配美债;东海证券认为国内债市仍有支撑,关注央行公开市场操作节奏;光大期货指出长久期美债配置价值逐步显现。
主要风险点提示美联储加息超预期推升美债收益率;国内经济超预期回升引发收益率反弹;资金面边际收紧。
3、海外市场
光大期货:上周“超级央行周”后,市场对主要央行利率路径的判断从“何时降息”转向“是否还会继续加息”。美联储全票加息25个基点至3.75%-4.00%,点阵图显示年内或再加息一次,并抹去此前降息预期;欧洲央行一致加息至2.50%,市场完全定价明年年中前再加息三次;英国央行以6比3维持利率不变,但三名委员主张加息,行长贝利警告能源冲击持续则可能加息;日本央行加息至1.25%,但拒绝预设加息路径。整体来看,全球货币政策经历显著的鹰派重定价,美联储和欧洲央行仍被视为有收紧空间。
配置上,国泰海通证券建议超配美股,科技龙头盈利韧性提供支撑但需控制仓位;光大期货提示关注美元走强对新兴市场的冲击;中银证券认为外围压力逐步缓解但美元流动性收紧风险仍需关注。
主要风险点提示美联储后续加息超预期;全球衰退预期升温拖累盈利;美元流动性收紧引发资本流出。
4、贵金属
短期黄金或仍围绕加息预期与避险需求反复拉锯,黄金长期投资价值仍然坚挺。
光大期货:展望后市,黄金短期或维持宽幅震荡,实际利率上行与央行购金 、 地缘避险相互博弈;若通胀数据边际走弱,金价有望迎来修复 。东海证券:长期来看,美元及美债的避险属性被削弱,黄金避险需求凸显,美元长期贬值预期较强,黄金长期投资价值仍然坚挺。配置上,国泰海通证券建议超配黄金,认为避险需求与去美元化趋势支撑中长期配置价值;东海证券认为中长期配置价值不变,关注PCE数据指引。
主要风险点提示美联储加息超预期推升实际利率;美元指数持续走强压制金价;地缘风险缓和削弱避险需求。
免责声明
本报告基于公开信息及券商研究观点整理,不构成任何投资建议。投资者应充分考虑自身投资目标、财务状况及风险承受能力,并寻求专业意见。报告观点和数据可能随时间变化调整,本公司不承担更新责任。
参考研报来源:
《国泰海通-宏观不确定性下降,风险资产更具性价比 | 战术性大类资产配置周度点评》,2026年9月20日
《东方资配|配置跟踪继续关注受益风偏和预期上行的板块——多资产配置周报》,2026年9月21日
《中银证券·宏观:宏观和大类资产配置周报(2026.9.19)》,陈琦/朱启兵,2026年9月20日
《光大期货-大类资产配置周报(2026-09-20)》,2026年9月20日
《东海证券-资产配置周报:如何看待美国炼油企业的股价新高》熊市如何生存,2026年9月20日
元股证券服务-投资者服务平台提示:本文来自互联网,不代表本网站观点。